來源狀態:歐盟委員會 EU Customs Reform 頁面於 2026 年 10 月 7 日確認,Union handling fee(UHF)自 2026 年 11 月 1 日起適用。本文同時參考 2026 年 10 月 5 日版本的 Commission guidance、EUR-Lex 法規正文和委員會文件登記頁;guidance 是解釋性文件,不是具有法律約束力的法案。
先給結論:€2 UHF 是 11 月 1 日起適用的新確認費用,但不能與 7 月 1 日起的 €3 臨時關稅簡單相加成“每個小包 €5”。兩者性質、判斷範圍和申報責任不同。現在應先確認 distance sale 範圍、實際 declarant、PID 字段和 Data Hub 階段。
先拆開兩個數字:一個是 customs duty,一個是 handling fee
€3 來自 Regulation (EU) 2026/382 的過渡安排。它自 2026 年 7 月 1 日起適用,適用於相應的低值範圍:Commission 的問答和 guidance 以 intrinsic value 不超過 €150 的 distance-sale goods 解釋,並按 item 或申報貨物項判斷,而不是把整票包裹天然視為一個收費單位。IOSS、Special Arrangements、standard VAT 和郵政路徑,還要按具體申報條件分別核對。
€2 UHF 不是 €3 的第二種叫法。它是針對 distance-sale goods 申請放行進入自由流通時的 Union handling fee,用來覆蓋海關處理、數據核查、風險分析、基礎設施和控制等相關成本;guidance 解釋為每項 €2,而不是按貨值計算的稅率。guidance 還說明,UHF 原則上不受與 €3 相同的 €150 上限限制,因此價值超過 €150 的 distance sale 也可能需要判斷 UHF。
所以,不能寫成“歐盟小包統一加收 €5”,也不能寫成“€2 已經取代 €3”。同一票貨在滿足各自條件時,兩個項目可能同時出現;但是否適用、按什麼單位判斷、由誰承擔申報層面的付款責任,必須分開讀。
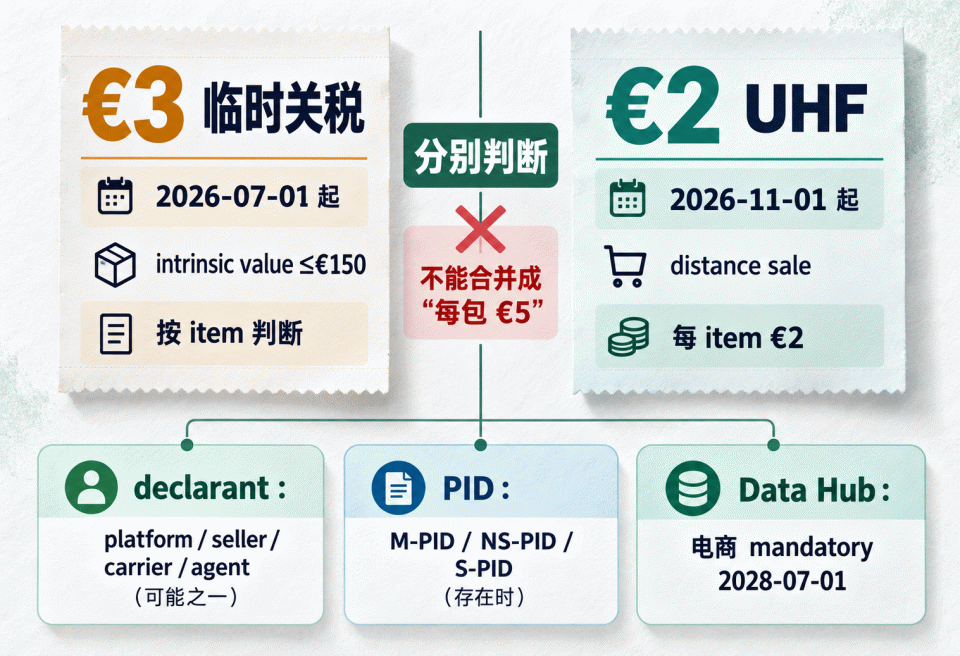
圖解關係:€3 是 2026 年 7 月 1 日起的臨時 customs duty,核心過渡範圍與 €150 相關;€2 UHF 是 2026 年 11 月 1 日起由 Commission 頁面確認適用的處理費,不能據此把兩項合併為每包 €5。declarant、PID 和 Data Hub 是三條需要分別核對的責任與時間線,不代表費用轉嫁或清關結果。
先問“是不是 distance sale”,不要先看平臺名稱
guidance 按 VAT Directive Article 14(4)(2) 解釋,核心場景是:貨物供應給 Union 海關區域內的客戶時,貨物仍位於第三國或第三領土,並由供應方或其代表發運或運輸;在 deemed supplier 場景下,online platform 也可能進入判斷。這個定義不是“所有國際貨運”的同義詞,也不是“只要有平臺訂單就自動成立”。客戶身份、供應關係、貨物所在地和運輸安排都要放在同一票交易裡核對。
這也是為什麼 €150 不能被當成 UHF 的總開關。對 €3,€150 是重要的過渡範圍判斷;對 UHF,guidance 的解釋對象是 distance-sale goods 的放行申請,不能因為一票貨超過 €150,就直接得出“不需要 UHF”的結論。反過來,也不能僅憑“這是跨境小包”就跳過 distance-sale 條件、正常關稅、VAT 和實際申報路徑的分別判斷。
IOSS 也沒有把這些判斷合併掉。IOSS 仍然是符合條件的進口遠程銷售 VAT 方案;它不自動等於免 €3、免 UHF、替代 PID 或完成海關申報。Special Arrangements、standard VAT 和郵政安排同樣需要按實際路徑確認。Commission 關於優惠貿易或海關聯盟待遇的條件性排除,是圍繞 €3 的說明,不能擴大成 UHF 或 PID 的普遍免除。
“賣家責任”不是一個足夠精確的答案
按照 guidance 對當前過渡申報路徑的解釋,適用的 €3 和 UHF 首先跟 declarant 走:也就是實際向海關提交申報的 platform、seller、carrier 或 agent。這裡的“可能是”很重要。它不表示平臺、賣家、承運人和代理在每一票中都是共同申報人,也不表示賣家在所有情形下都直接付款。
guidance 給出了一條 cascade。2026 年 7 月 1 日至 2028 年 6 月 30 日的解釋路徑包括:IOSS holder 或其間接代表;Special Arrangements holder 或其間接代表;其他情形下 importer 的間接代表;再到能夠提供必要信息的其他人。只有在成員國提供免費 web declaration、且未使用 IOSS 等殘餘條件下,消費者纔可能成為申報人。
因此,賣家不應只保存一張平臺收費截圖,而應把以下字段對應起來:誰提交 H1、H6、H7 或其他申報;誰接收 €3 和 UHF 的債務或費用通知;誰掌握產品、供應鏈和申報所需的 PID;誰以什麼代表關係向海關提交數據。具體答案仍取決於 IOSS、Special Arrangements、standard VAT、郵政或承運安排,以及間接代表關係。
未來的 UCC 角色也不能被提前寫成 11 月 1 日當天全部切換。Regulation (EU) 2026/2108 定義了 importer for distance sales,並安排了新的信息和責任架構,但其一般適用日是 2027 年 9 月 21 日,相關規則按過渡條款分階段。2026 年 11 月 1 日是本次需要關注的 UHF 和 PID 節點,不是所有新 importer 義務全面生效的同義詞。
PID 是數據追溯字段,不是認證或清關保證
Commission Delegated Regulation (EU) 2026/1022 規定,相關 PID 數據要求自 2026 年 11 月 1 日適用,2026 年 7 月 1 日起可自願提供。guidance 進一步解釋,最低需要關注 M-PID、NS-PID,存在時還要提供 S-PID;沒有 S-PID 時,以 Y081 表示不存在。M-PID 通常由 online seller、marketplace 或 platform 賦予,NS-PID 由 manufacturer、producer 或 product supplier 賦予,S-PID 使用國際認可標準。
這些字段的意義,是讓海關獲得產品和供應鏈的可追溯信息,用於風險管理、識別不合規商品和擴大風險控制效果。PID 不是認證、合格證,也不是“填完就能清關”的保證;平臺頁面或物流系統裡的字段,也不能自動替代歐盟法規本身。
還要把 PID 的範圍與 UHF 分開。guidance 具體把 PID reporting scope 放在 intrinsic value 不超過 €150 的進口 distance sales,主要是 B2C;B2B 原則上不在這一 reporting scope 內。也就是說,11 月 1 日兩個節點同時出現,並不代表 PID 是 €2 UHF 的證明,也不代表所有貨件都要在同一範圍內填同樣字段。
Data Hub 還沒有在 11 月 1 日全面強制上線
Commission 頁面和 guidance 給出的階段邊界是:電商使用 EU Customs Data Hub 記錄進口和出口,自 2028 年 7 月 1 日起 mandatory;其他 economic operators 可自 2031 年 3 月 1 日起自願使用;到 2034 年 3 月 1 日,對所有 economic operators mandatory。2026 年 11 月 1 日是當前申報和 PID 準備節點,不是所有賣家馬上遷移到 Data Hub 的日期。
這條時間線也解釋了為什麼現在不應把“平臺已接入 Data Hub”或“某個物流系統已經完成統一切換”寫成歐盟統一事實。來源只支持階段安排,不支持某個平臺、承運人或成員國系統的具體接入結果。
還要留意法律層級:頁面確認不等於 UHF DA 已正式生效
本次更新應分三層閱讀。第一層是 Commission 的 EU Customs Reform 頁面:頁面 Latest news 標為 2026 年 10 月 7 日,確認 €2 UHF 自 2026 年 11 月 1 日起適用。第二層是 2026 年 10 月 5 日版本的 Commission guidance:它把 €2/項、UHF 與 €3 的差異、declarant cascade、PID、Y126 和 Data Hub 放在實施解釋中,但文件明確是 explanatory、非 legally binding。第三層是 EUR-Lex 的法規正文:Regulation (EU) 2026/382 提供 €3 過渡安排,Regulation (EU) 2026/2108 提供 UHF 法律基礎與分階段架構,Regulation (EU) 2026/1022 提供 PID 時間和字段依據。
另外,委員會文件登記頁中的 C(2026)6694 在本次核對時仍顯示 Act not yet in force,頁面說明還要經過審查、無異議等程序後,纔會在 Official Journal 發佈並生效。因此,本文采用“Commission 頁面確認 11 月 1 日適用”的表述,不把 C(2026)6694 虛構成已經發布的 OJ 法規編號,也不把 10 月 guidance 當成法律意見或正式生效的 UHF delegated act。
11 月 1 日前,賣家應完成的是一輪分層核對
第一,確認供應關係、客戶身份、貨物所在地和運輸安排,判斷具體交易是否屬於 distance sale。
第二,把 €3 和 UHF 分成兩個字段:€3 先看 intrinsic value 是否不超過 €150 及對應過渡條件;UHF 則單獨看 distance-sale release request 和適用的 item,不把 €150 自動套給 UHF。
第三,沿實際申報鏈確認 declarant、IOSS 或 Special Arrangements holder、間接代表、承運或郵政角色,以及誰負責提供完整數據。
第四,把 M-PID、NS-PID、存在時的 S-PID 與具體產品、供應鏈、申報項和運輸路徑對應起來,不能把 PID 當成證書或清關承諾。
第五,記錄當前處於申報/PID 準備階段,而不是 2026 年 11 月 1 日就全面遷移 Data Hub;若要判斷單票的 VAT、正常關稅、優惠待遇、申報格式和費用通知,還需回到該票的具體路徑與成員國系統。
正式來源
European Commission:EU Customs Reform(Latest news,2026-10-07 的 €2 UHF 與 2026-11-01 適用確認)。
European Commission:The temporary EUR 3 customs duty and the Union handling fee — Guidance for Member States and Trade(Version of 2026-10-05,解釋性文件)。
European Commission:Guidance and legal text on temporary flat fee on low-value imports。
EUR-Lex:Council Regulation (EU) 2026/382;Regulation (EU) 2026/2108;Commission Delegated Regulation (EU) 2026/1022。
European Commission 文件登記頁:C(2026)6694(核對時顯示 Act not yet in force)。
綠色方舟(深圳)認證有限公司
郵箱:sui@greenark-sz.com
官網:www.greenark-sz.com
電話:18407559004(微信同號)
本文提供公開來源與判斷邊界,不對具體貨件的申報、清關、稅務、費用轉嫁、銷售或認證結果作承諾。