跨境供应商收到客户的 CSRD/ESRS 问卷,并不等于供应商本身自动成为 CSRD 报告主体。更稳妥的做法,是先确认提出请求的企业、报告年度、披露项目和数据边界,再把供应链数据整理成可追溯的记录,而不是把一张通用证书当成整份可持续发展报告。
一、先分清 CSRD、ESRS 与供应链数据请求
CSRD 是欧盟企业可持续发展报告规则,要求处于适用范围的企业在管理报告中披露与可持续性有关的影响、风险和机遇;ESRS 是用于组织这些披露内容的欧洲可持续发展报告准则。企业是否需要报告,取决于其法律身份、规模、上市或公众利益属性、集团结构及适用年度,不取决于供应商是否有某一张产品证书。
跨境供应商更常见的角色是价值链数据提供者。客户可能要求工厂、物流、原材料或产品层面的能源、温室气体、资源、劳工与治理信息,用于客户自己的重要性评估和报告。这个请求的范围应由客户的问卷、合同、数据字典或供应链政策确定;它不自动把客户的全部 ESRS 披露项目转嫁给供应商。
ESRS 采用双重重要性思路:一方面看企业活动对人和环境的实际或潜在影响,另一方面看可持续性事项如何产生对企业的财务风险与机遇。供应商提交数据前,应先标注数据对应的主体、设施、产品或服务边界,避免把“有相关性”误写成“所有字段都必须填”。
二、截至 2026 年 8 月的适用日期与版本边界
欧盟委员会说明,第一批适用企业针对 2024 财年首次按新规则报告,报告通常在 2025 年发布。随后,Directive (EU) 2025/794(“stop-the-clock”)将原本针对后续两批企业的适用起点分别推迟:相关大企业及大集团母公司改为从 2027 年 1 月 1 日或之后开始的财年,相关上市中小企业等改为从 2028 年 1 月 1 日或之后开始的财年。这个日期调整是报告义务的时间安排,不是供应商可以直接套用的统一客户提交期限。
欧盟委员会在 2026 年 7 月 3 日公布了修订 ESRS 和自愿标准的授权法案,但官方页面注明相关授权法案在欧盟官方公报公布前尚未生效。因此,供应商台账应记录“客户采用的 ESRS 版本、问卷版本、报告年度、数据截止日”,不要把尚未生效的简化文本写成已经统一适用的法律要求。
三、把问卷拆成五类数据字段
以下是供应商可用于建表的字段框架,不代表每个客户或每个 ESRS 主题都必须收集全部项目。每个字段都应同时记录“数值、口径、期间、来源和责任人”。
1. 主体与报告边界:法定名称、统一识别信息、集团/子公司关系、生产或仓储地点、设施编号、产品或服务范围、客户采购关系、数据覆盖期,以及是否存在外包、租赁、合并或排除边界。
2. 能源与温室气体:能源种类、消耗量、单位、计量或估算方式、数据期间、地点或设施、排放因子来源、Scope 1/2/3 的分类口径,以及产品分摊或供应链分摊方法。没有足够基础时,应保留估算假设和不确定性,不能为了填表自行补造精确值。
3. 资源、材料、产品与包装:主要材料及来源、投入量、再生或可回收声明的证据、用水或废弃物数据、包装材料和回收路径。若客户只询问某一产品系列,应把产品系列、BOM 版本和工厂范围写清楚,不把全公司数据误标为单个 SKU 数据。
4. 劳工与价值链人员:供应链工人或承包商范围、工作场所安全、培训、申诉机制、童工或强迫劳动风险控制、审核或整改记录。社会审核报告只能支持其明确覆盖的地点、期间和主题,不能自动证明整个供应链不存在风险。
5. 治理、政策与目标:环境或人权政策、责任部门、目标及基准年、行动计划、供应商准入与整改流程、数据复核和管理层批准记录。若客户要求外部审验或有限保证,应另行确认审验范围和可接受证据。
四、建立可回溯的证据记录,而不是只存一个数字
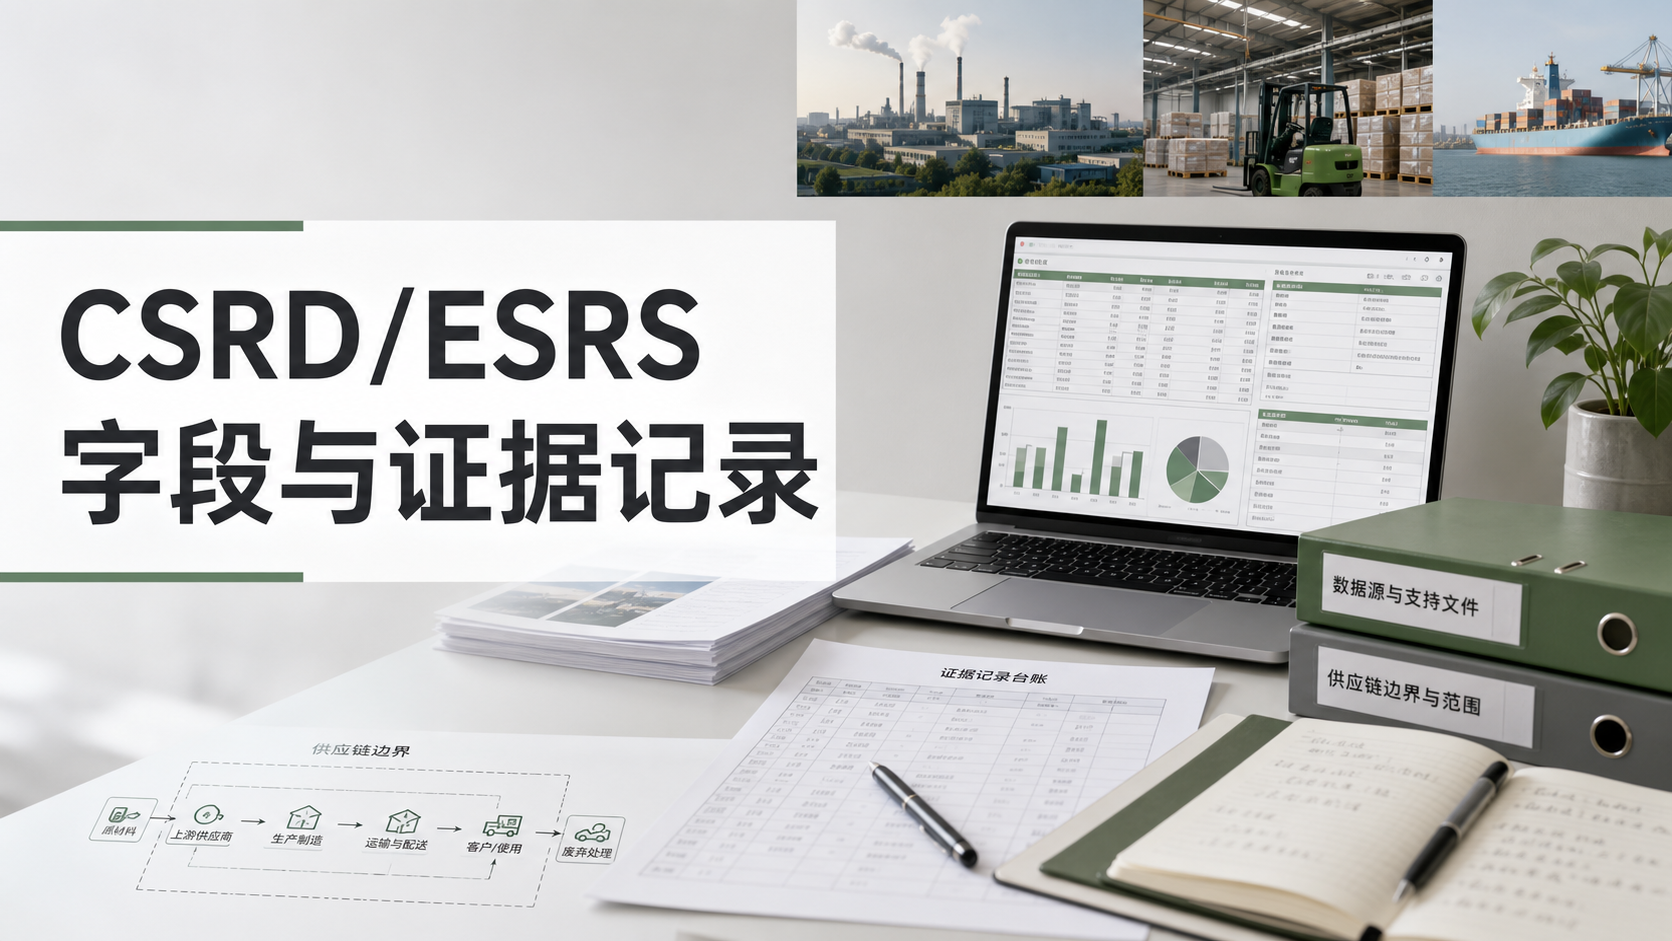
建议为每一个问卷字段或客户披露项建立唯一记录。最小记录可以包括:客户问题编号;对应的 ESRS 主题或客户指标;数据责任人;主体、设施、产品或服务边界;统计期间;数值和单位;计算方法及排放因子;原始文件名称、版本、日期和保存位置;覆盖率、排除项和估算假设;复核人、复核日期与修改历史。
对于温室气体或产品分摊数据,还应保留活动数据到结果的计算链:原始计量或采购记录 → 单位换算 → 因子及版本 → 分摊规则 → 汇总结果。对于社会或治理信息,应保留政策版本、培训或审核记录、整改关闭证据及适用地点。文件名称相同但版本、期间或覆盖范围不同的资料,不能在台账中视为同一份证据。
如果数据由供应商、工厂或物流服务商提供,记录传递链和确认日期;如果使用估算,说明估算原因、输入、方法、责任人和后续改进计划。这样客户可以区分实测、计算、估算和第三方验证结果,也能在问卷版本变化时定位需要重算的字段。
五、提交前的六步人工核对
第一,确认客户主体、报告年度、问卷版本和截止日;第二,把每个问题映射到数据字段、责任人和来源文件;第三,核对法定主体、设施、产品范围和期间是否一致;第四,检查单位、因子、分摊规则、估算假设和小数位是否可解释;第五,将数值与采购、能源、生产、运输或审核记录交叉核对,并记录无法覆盖的部分;第六,由业务和数据负责人共同确认文字表达,避免把“供应商提供的数据”写成“已取得某项认证”或“已经符合全部 ESRS 要求”。
发生换工厂、换材料、换能源来源、产量变化、组织重组或客户问卷改版时,应新建版本并保留旧记录。不要直接覆盖历史数值,否则无法解释年度比较、边界变化或客户追问。
六、常见误区与证据边界
证书不等于 CSRD 报告。ISO 体系证书、社会审核报告、产品检测报告或材料认证,最多支持其明确覆盖的管理体系、地点、产品、期间或声明;它们不能自动替代排放数据、双重重要性判断或客户要求的供应链字段。
客户问卷不等于法律清单。客户可能把采购政策、品牌目标、金融机构问询和 ESRS 项目放在同一张表中。提交前要标出“法定报告依据”“客户自有指标”“自愿补充项”,避免对外做过宽的法律结论。
跨境数据要尊重真实边界。不能把一个工厂的能源数据外推到所有关联工厂,不能把单个产品的材料声明外推到整个品牌,也不能用未经说明的换算结果制造“精确合规”印象。绿色方舟(深圳)认证有限公司建议将每项声明和原始证据、计算口径及适用范围一一对应。
官方来源与更新提示
可从欧盟委员会 CSRD 页面核对政策时间线,从Directive (EU) 2025/794核对后续批次的日期调整,从EFRAG ESRS Set 1 页面查找标准文本与相关资料。2026 年 7 月公布的修订 ESRS 授权法案是否已经在官方公报生效,应在正式提交前再次核对。