适用读者:在欧盟市场销售服装、服装配件或鞋类的品牌方、零售商、平台卖家及库存管理团队。
摘要:欧盟《可持续产品生态设计法规》(ESPR,Regulation (EU) 2024/1781)建立了未售消费品销毁的披露和限制框架。本文只依据法规文本整理服装类企业应核对的适用范围、时间节点、库存记录和公开表述边界;具体义务仍需结合企业规模、产品分类、成员国规则和后续实施文件判断。
一、先核对法规对象,不把“纺织品”扩大解释
ESPR的Article 23要求经济运营者披露被丢弃的未售消费品信息,包括产品类别或类型、数量或比例,以及这些产品被交付至再使用准备、回收、其他回收(含能源回收)或处置等活动的比例。Article 25及Annex VII针对列明的未售消费品设置销毁限制;Annex VII列有服装、服装配件和鞋类。
这不等于所有家纺、家具面料、汽车内饰、口罩或防护用品自动适用同一项服装限制。应先按商品编码、产品描述和Annex VII范围核对,必要时再结合具体产品的后续授权法案。跨境卖家也不能仅凭“面向欧盟消费者销售”一句话判断全部义务,应进一步确认自己在法规下的经济运营者角色、产品链条和投放市场方式。
二、时间节点要和企业规模、适用条文一起读
Regulation (EU) 2024/1781 Article 25(1)规定,Annex VII所列未售消费品的销毁禁令对大型企业自2026年7月19日起适用,对中型企业自2030年7月19日起适用。Article 25还规定了小型企业的适用安排及特定例外的法律路径,不能把一个日期概括为所有卖家的统一生效日。
Article 25(5)允许欧盟委员会通过授权法规制定特定例外。因而库存决策不应采用“先按五级顺序处理”或“只有污染才可以销毁”等未经法规逐项核对的固定模板。2026年发布的Commission Delegated Regulation (EU) 2026/296应与基础法规及实际产品事实一并阅读。
三、库存去向记录:从SKU和批次开始
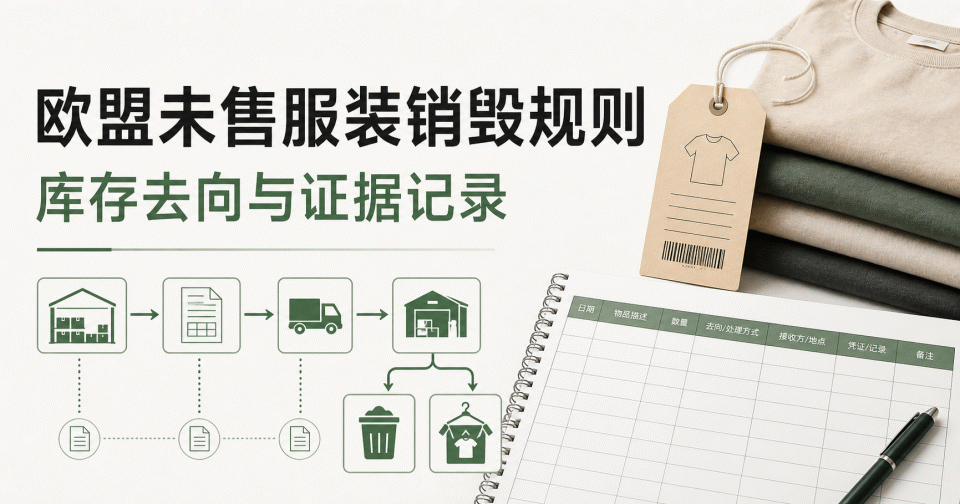
企业可以把内部台账做成可追溯的证据索引,但台账格式本身不是法规规定的统一表格,也不能自动证明某条路线合法。至少建议保留以下字段:
- SKU、产品名称、产品类别、数量、重量或其他可解释的计量口径;
- 库存所在主体、批次或仓位,以及形成库存和决定去向的日期;
- 实际采取的路线:再使用准备、回收、其他回收或处置;
- 承接方名称、合同或订单编号、交接日期、数量和接收凭证;
- 与公开披露数字、财务记录、物流记录和第三方文件之间的对应关系。
如果库存被捐赠、转售、维修、回收或交由其他处理方,应分别保存能证明“谁在何时接收了什么”的业务文件。照片、内部表格或一句“已环保处理”只能作为辅助材料,不能替代适用法规要求的文件和事实核对。
四、公开页面怎样避免超出证据
公开表述应区分三件事:法规已规定的义务、企业已经完成并能举证的事实、以及尚未确定的计划。只有第三类内容有明确批准依据、时间范围、计量口径和更新责任时,才适合写成目标;不要把计划写成已经达到的结果。
- 可写:某一报告期、某一产品范围和某一统计口径下的实际数量或比例,并说明记录来源;
- 谨慎写:关于“可持续”“循环”“零销毁”或“全部回收”的概括性语言,除非有完整、可复核的证据和清晰边界;
- 不要写:法规统一要求“前四级不可行才可处理”、亚马逊固定拒审率、统一罚款比例、固定审批周期或必然下架/扣货结果。
五、给服装卖家的核对清单
- 按商品编码、产品描述和Annex VII核对产品是否属于服装、服装配件或鞋类范围。
- 确认企业规模和Article 25适用时间,不把大型企业节点套用于全部卖家。
- 为每个SKU或批次建立库存数量、去向、承接方和文件编号的索引。
- 将再使用、回收、能源回收和处置分别记录,避免把包装回收记录当作服装本体记录。
- 发布页面前逐项核对数字、产品范围、报告期间、合作方名称和证据留存位置。
来源与边界
本文核对的主要来源为:Regulation (EU) 2024/1781(特别是Articles 23、25及Annex VII),以及Commission Delegated Regulation (EU) 2026/296。法规适用、成员国执行、企业规模和具体例外可能因产品、主体和后续文件而不同;本文是资料整理,不替代针对具体库存和交易链条的法律意见。
绿色方舟(深圳)认证有限公司建议企业在对外发布前保留版本化台账、原始业务文件和计算口径,确保页面声明只覆盖已核实的事实。