来源状态:欧盟委员会 EU Customs Reform 页面于 2026 年 10 月 7 日确认,Union handling fee(UHF)自 2026 年 11 月 1 日起适用。本文同时参考 2026 年 10 月 5 日版本的 Commission guidance、EUR-Lex 法规正文和委员会文件登记页;guidance 是解释性文件,不是具有法律约束力的法案。
先给结论:€2 UHF 是 11 月 1 日起适用的新确认费用,但不能与 7 月 1 日起的 €3 临时关税简单相加成“每个小包 €5”。两者性质、判断范围和申报责任不同。现在应先确认 distance sale 范围、实际 declarant、PID 字段和 Data Hub 阶段。
先拆开两个数字:一个是 customs duty,一个是 handling fee
€3 来自 Regulation (EU) 2026/382 的过渡安排。它自 2026 年 7 月 1 日起适用,适用于相应的低值范围:Commission 的问答和 guidance 以 intrinsic value 不超过 €150 的 distance-sale goods 解释,并按 item 或申报货物项判断,而不是把整票包裹天然视为一个收费单位。IOSS、Special Arrangements、standard VAT 和邮政路径,还要按具体申报条件分别核对。
€2 UHF 不是 €3 的第二种叫法。它是针对 distance-sale goods 申请放行进入自由流通时的 Union handling fee,用来覆盖海关处理、数据核查、风险分析、基础设施和控制等相关成本;guidance 解释为每项 €2,而不是按货值计算的税率。guidance 还说明,UHF 原则上不受与 €3 相同的 €150 上限限制,因此价值超过 €150 的 distance sale 也可能需要判断 UHF。
所以,不能写成“欧盟小包统一加收 €5”,也不能写成“€2 已经取代 €3”。同一票货在满足各自条件时,两个项目可能同时出现;但是否适用、按什么单位判断、由谁承担申报层面的付款责任,必须分开读。
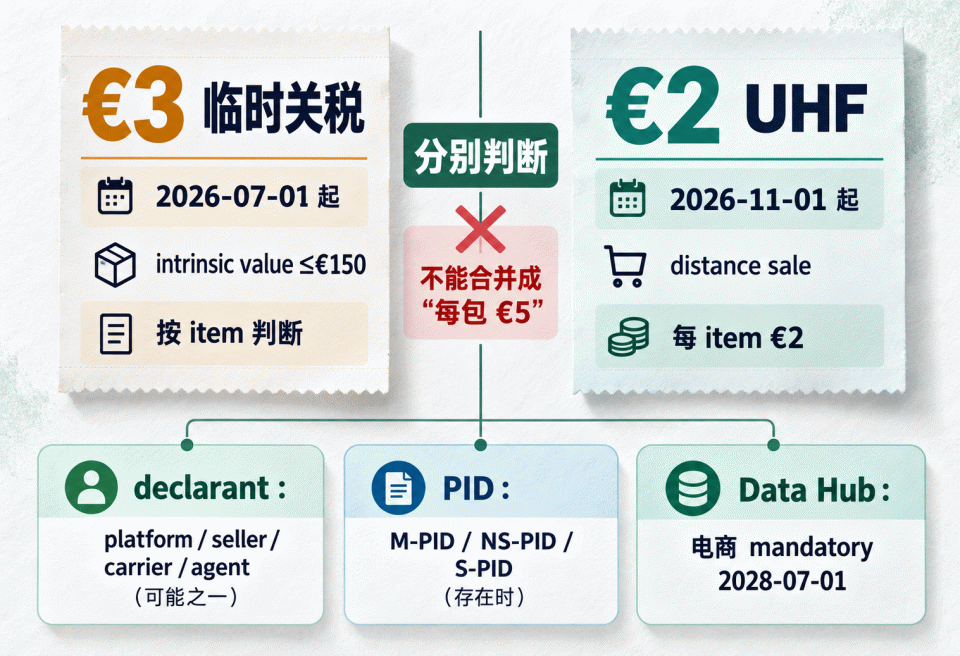
图解关系:€3 是 2026 年 7 月 1 日起的临时 customs duty,核心过渡范围与 €150 相关;€2 UHF 是 2026 年 11 月 1 日起由 Commission 页面确认适用的处理费,不能据此把两项合并为每包 €5。declarant、PID 和 Data Hub 是三条需要分别核对的责任与时间线,不代表费用转嫁或清关结果。
先问“是不是 distance sale”,不要先看平台名称
guidance 按 VAT Directive Article 14(4)(2) 解释,核心场景是:货物供应给 Union 海关区域内的客户时,货物仍位于第三国或第三领土,并由供应方或其代表发运或运输;在 deemed supplier 场景下,online platform 也可能进入判断。这个定义不是“所有国际货运”的同义词,也不是“只要有平台订单就自动成立”。客户身份、供应关系、货物所在地和运输安排都要放在同一票交易里核对。
这也是为什么 €150 不能被当成 UHF 的总开关。对 €3,€150 是重要的过渡范围判断;对 UHF,guidance 的解释对象是 distance-sale goods 的放行申请,不能因为一票货超过 €150,就直接得出“不需要 UHF”的结论。反过来,也不能仅凭“这是跨境小包”就跳过 distance-sale 条件、正常关税、VAT 和实际申报路径的分别判断。
IOSS 也没有把这些判断合并掉。IOSS 仍然是符合条件的进口远程销售 VAT 方案;它不自动等于免 €3、免 UHF、替代 PID 或完成海关申报。Special Arrangements、standard VAT 和邮政安排同样需要按实际路径确认。Commission 关于优惠贸易或海关联盟待遇的条件性排除,是围绕 €3 的说明,不能扩大成 UHF 或 PID 的普遍免除。
“卖家责任”不是一个足够精确的答案
按照 guidance 对当前过渡申报路径的解释,适用的 €3 和 UHF 首先跟 declarant 走:也就是实际向海关提交申报的 platform、seller、carrier 或 agent。这里的“可能是”很重要。它不表示平台、卖家、承运人和代理在每一票中都是共同申报人,也不表示卖家在所有情形下都直接付款。
guidance 给出了一条 cascade。2026 年 7 月 1 日至 2028 年 6 月 30 日的解释路径包括:IOSS holder 或其间接代表;Special Arrangements holder 或其间接代表;其他情形下 importer 的间接代表;再到能够提供必要信息的其他人。只有在成员国提供免费 web declaration、且未使用 IOSS 等残余条件下,消费者才可能成为申报人。
因此,卖家不应只保存一张平台收费截图,而应把以下字段对应起来:谁提交 H1、H6、H7 或其他申报;谁接收 €3 和 UHF 的债务或费用通知;谁掌握产品、供应链和申报所需的 PID;谁以什么代表关系向海关提交数据。具体答案仍取决于 IOSS、Special Arrangements、standard VAT、邮政或承运安排,以及间接代表关系。
未来的 UCC 角色也不能被提前写成 11 月 1 日当天全部切换。Regulation (EU) 2026/2108 定义了 importer for distance sales,并安排了新的信息和责任架构,但其一般适用日是 2027 年 9 月 21 日,相关规则按过渡条款分阶段。2026 年 11 月 1 日是本次需要关注的 UHF 和 PID 节点,不是所有新 importer 义务全面生效的同义词。
PID 是数据追溯字段,不是认证或清关保证
Commission Delegated Regulation (EU) 2026/1022 规定,相关 PID 数据要求自 2026 年 11 月 1 日适用,2026 年 7 月 1 日起可自愿提供。guidance 进一步解释,最低需要关注 M-PID、NS-PID,存在时还要提供 S-PID;没有 S-PID 时,以 Y081 表示不存在。M-PID 通常由 online seller、marketplace 或 platform 赋予,NS-PID 由 manufacturer、producer 或 product supplier 赋予,S-PID 使用国际认可标准。
这些字段的意义,是让海关获得产品和供应链的可追溯信息,用于风险管理、识别不合规商品和扩大风险控制效果。PID 不是认证、合格证,也不是“填完就能清关”的保证;平台页面或物流系统里的字段,也不能自动替代欧盟法规本身。
还要把 PID 的范围与 UHF 分开。guidance 具体把 PID reporting scope 放在 intrinsic value 不超过 €150 的进口 distance sales,主要是 B2C;B2B 原则上不在这一 reporting scope 内。也就是说,11 月 1 日两个节点同时出现,并不代表 PID 是 €2 UHF 的证明,也不代表所有货件都要在同一范围内填同样字段。
Data Hub 还没有在 11 月 1 日全面强制上线
Commission 页面和 guidance 给出的阶段边界是:电商使用 EU Customs Data Hub 记录进口和出口,自 2028 年 7 月 1 日起 mandatory;其他 economic operators 可自 2031 年 3 月 1 日起自愿使用;到 2034 年 3 月 1 日,对所有 economic operators mandatory。2026 年 11 月 1 日是当前申报和 PID 准备节点,不是所有卖家马上迁移到 Data Hub 的日期。
这条时间线也解释了为什么现在不应把“平台已接入 Data Hub”或“某个物流系统已经完成统一切换”写成欧盟统一事实。来源只支持阶段安排,不支持某个平台、承运人或成员国系统的具体接入结果。
还要留意法律层级:页面确认不等于 UHF DA 已正式生效
本次更新应分三层阅读。第一层是 Commission 的 EU Customs Reform 页面:页面 Latest news 标为 2026 年 10 月 7 日,确认 €2 UHF 自 2026 年 11 月 1 日起适用。第二层是 2026 年 10 月 5 日版本的 Commission guidance:它把 €2/项、UHF 与 €3 的差异、declarant cascade、PID、Y126 和 Data Hub 放在实施解释中,但文件明确是 explanatory、非 legally binding。第三层是 EUR-Lex 的法规正文:Regulation (EU) 2026/382 提供 €3 过渡安排,Regulation (EU) 2026/2108 提供 UHF 法律基础与分阶段架构,Regulation (EU) 2026/1022 提供 PID 时间和字段依据。
另外,委员会文件登记页中的 C(2026)6694 在本次核对时仍显示 Act not yet in force,页面说明还要经过审查、无异议等程序后,才会在 Official Journal 发布并生效。因此,本文采用“Commission 页面确认 11 月 1 日适用”的表述,不把 C(2026)6694 虚构成已经发布的 OJ 法规编号,也不把 10 月 guidance 当成法律意见或正式生效的 UHF delegated act。
11 月 1 日前,卖家应完成的是一轮分层核对
第一,确认供应关系、客户身份、货物所在地和运输安排,判断具体交易是否属于 distance sale。
第二,把 €3 和 UHF 分成两个字段:€3 先看 intrinsic value 是否不超过 €150 及对应过渡条件;UHF 则单独看 distance-sale release request 和适用的 item,不把 €150 自动套给 UHF。
第三,沿实际申报链确认 declarant、IOSS 或 Special Arrangements holder、间接代表、承运或邮政角色,以及谁负责提供完整数据。
第四,把 M-PID、NS-PID、存在时的 S-PID 与具体产品、供应链、申报项和运输路径对应起来,不能把 PID 当成证书或清关承诺。
第五,记录当前处于申报/PID 准备阶段,而不是 2026 年 11 月 1 日就全面迁移 Data Hub;若要判断单票的 VAT、正常关税、优惠待遇、申报格式和费用通知,还需回到该票的具体路径与成员国系统。
正式来源
European Commission:EU Customs Reform(Latest news,2026-10-07 的 €2 UHF 与 2026-11-01 适用确认)。
European Commission:The temporary EUR 3 customs duty and the Union handling fee — Guidance for Member States and Trade(Version of 2026-10-05,解释性文件)。
European Commission:Guidance and legal text on temporary flat fee on low-value imports。
EUR-Lex:Council Regulation (EU) 2026/382;Regulation (EU) 2026/2108;Commission Delegated Regulation (EU) 2026/1022。
European Commission 文件登记页:C(2026)6694(核对时显示 Act not yet in force)。
绿色方舟(深圳)认证有限公司
邮箱:sui@greenark-sz.com
官网:www.greenark-sz.com
电话:18407559004(微信同号)
本文提供公开来源与判断边界,不对具体货件的申报、清关、税务、费用转嫁、销售或认证结果作承诺。