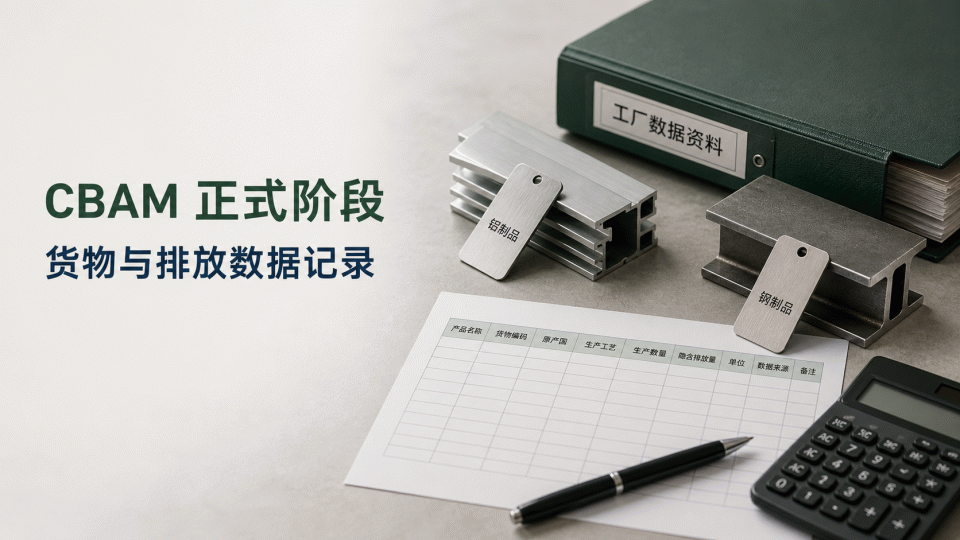
CBAM 从 2026 年 1 月 1 日进入正式阶段。对中国生产商和出口商而言,重点不是准备一张“通用合规证书”,而是把可能被欧盟进口商或其间接报关代表使用的货物、CN 编码、数量、生产装置和嵌入排放数据整理成可追溯记录。本文用于内部资料准备,不替代进口商、海关或欧盟成员国主管机关的具体判断。
一、先确认 CBAM 是否适用
CBAM 目前覆盖 Annex I 所列的部分水泥、钢铁、铝、化肥、电力和氢产品。是否适用不能只按“金属”“化工”或商品名称判断,应以进口报关使用的 CN 编码与法规附件逐项核对,并确认货物是否属于排除情形。
正式阶段有一个按质量计算的单一门槛:进口商或其间接报关代表在相关规则下进口超过 50 吨 CBAM 货物时,需要申请授权 CBAM 申报人身份。门槛判断、申报主体和进口记录应由欧盟进口商或间接报关代表结合实际报关数据确认;生产商不能仅凭出口量自行认定客户一定需要或不需要申报。
二、先把“货物—装置—排放”连起来
建议为每一种受影响的货物建立一条记录链,而不是把供应商的通用声明直接套到所有 SKU:
货物层:产品名称、规格或等级、CN 编码、原产国、进口商、报关期间、数量和计量单位;电力与其他货物的申报单位不同,应按适用规则记录。
装置层:生产装置名称与地址、运营者、生产路线、工艺边界、相关前体或投入品,以及这些信息与货物批次或出货记录的对应关系。
排放层:直接和适用的间接嵌入排放、计算方法、活动数据、排放因子、前体排放来源和计算版本。实际排放数据需要按 CBAM 方法计算,并在适用时由认可的独立核查机构验证;无法提供实际数据时,应记录所采用的欧盟委员会默认值及其适用依据。
三、出口商可以准备哪些资料
可以向欧盟进口商提供与具体装置和货物对应的资料包,例如:
① 产品与报关资料:规格、质量、包装或计量说明、销售合同、发票、装运单据、批次或生产期间;
② 装置与工艺资料:装置识别信息、生产路线、投入品和前体来源、活动数据及排放计算工作底稿;
③ 排放支持资料:实际排放计算表、方法版本、排放因子来源、质量控制记录,以及适用时的核查报告或核查机构信息;
④ 碳价资料:原产国已支付碳价的主体、期间、金额和证明文件(如需由进口商主张扣减,应让进口商按规则确认文件是否足够)。
资料应能解释每个数字如何从装置记录连接到某一类进口货物。不能用 FSC、GRS、ISO 证书、普通检测报告或 Amazon CPF 页面资料替代 CBAM 嵌入排放数据;其他法规和客户项目应另建证据目录。
四、年度申报与内部台账
授权 CBAM 申报人通过 CBAM Registry 提交上一日历年度的 CBAM 申报。按当前规则,2026 年进口对应的首次年度申报在 2027 年提交,截止日为 2027 年 9 月 30 日;同时应按规则交回相应数量的 CBAM 证书。价格、证书、免费配额调整和可扣减的原产国碳价属于申报人层面的事项,不应在出口商资料中写成固定金额或固定结果。
内部台账至少保留:版本号、责任人、数据期间、货物/CN 编码、装置、数量、排放方法、数据来源、核查状态、碳价文件、与进口商的传递记录及变更原因。每次更换装置、工艺、原料、计量口径或 CN 编码时,重新检查对应关系。
五、边界说明与官方来源
CBAM 申报与产品安全、包装、零毁林、回收责任、平台绿色标签或客户审核不是同一套制度。本文不作自动清关、平台上架、认证通过、免罚、固定处理周期或申报结果承诺。具体 CN 编码、申报资格、排放计算和核查要求,应以适用时点的法规、欧盟委员会指南、CBAM Registry 和进口国主管机关要求为准。
官方来源:欧盟委员会 CBAM 正式阶段;CBAM Registry 与申报;CBAM 排放核查;EUR-Lex:Regulation (EU) 2023/956 当前文本。
绿色方舟(深圳)认证有限公司可以协助整理与复核资料边界,但最终申报责任和法律判断仍应由相应进口商、授权申报人及主管机关确认。