CBAM 资料准备的起点不是套用一张“认证清单”,而是把适用商品、进口主体、生产设施、嵌入排放和申报证据逐项对应起来。本文是一份数据记录参考页,具体适用范围和申报义务仍应以现行法规、商品编码及进口安排为准。
一、先确认商品范围与责任主体
建立第一张台账时,至少记录进口日期、原产国、八位 CN 编码、商品描述、数量和计量单位,并对照 CBAM 法规附件 I 判断是否属于列明商品。欧盟委员会资料显示,2026 年起适用 definitive regime;单一质量门槛和具体例外也要按现行规则逐项核对,不能仅凭“钢铁、铝或水泥”等大类名称判断。
同时写清欧盟进口商、间接海关代表、非欧盟生产设施和实际供货商之间的关系。公司名称、设施名称、地址、国家和内部产品编号应能在订单、报关资料、生产记录与排放文件之间相互指向。
二、按生产设施记录嵌入排放
不要把企业年度碳盘查总量直接当成某批 CBAM 商品的排放值。按设施、生产路线和商品批次拆分:原料与能源数据、产量、工艺边界、直接排放、相关间接排放以及分配方法,都要记录版本和数据期间。
如果使用实际排放值,生产设施应按适用方法计算并向申报主体提供足够的底层数据;如果采用欧盟委员会允许的默认值,应保存所依据的规则版本和适用范围。实际值、默认值和计算方法不能在同一条记录中混用而不作说明。
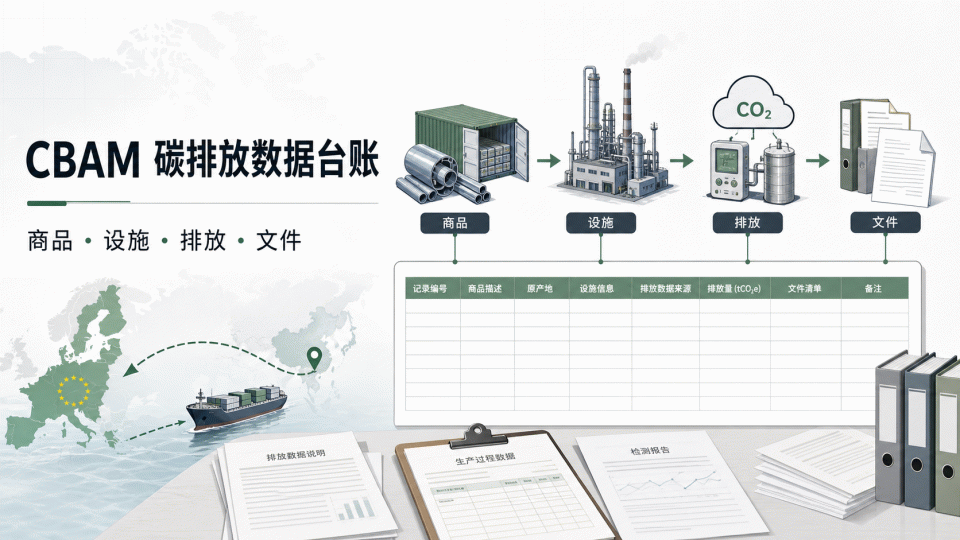
三、建立“商品—设施—排放—文件”映射
建议每个商品版本设置唯一记录号,关联四组信息:商品和 CN 编码;生产设施与生产期间;嵌入排放计算表和单位;订单、发票、运输及生产商通信文件。发生换厂、换工艺、换原料或商品编码变化时,应新建版本并保留旧记录,不要覆盖历史数据。
对外提供的排放信息应能追溯到计算表、能源账单、产量记录和分配说明。若需要验证,验证范围是在设施和嵌入排放数据层面展开,不等同于对企业所有产品或整个供应链作笼统“合规认证”。
四、把申报节点和资料版本分开管理
CBAM Registry、授权申请、进口记录、排放数据和后续申报分别属于不同操作节点。资料台账应记录负责人、数据来源、计算方法、提交版本、复核人和修改日期;不要把“已收到供应商文件”写成“已完成申报”。
欧盟委员会公开材料显示,2026 年进口数据对应的首份年度申报安排在后续年度完成,具体日期、证书和验证要求应以届时适用的法规及官方系统通知为准。文章不替代进口商的法律、海关或税务判断。
五、提交前人工复核清单
逐项确认:CN 编码与商品描述是否一致;进口主体与授权记录是否一致;数量、单位和期间是否能回到报关及生产记录;设施排放值是否有计算依据;实际值或默认值的选择是否注明;排放数据是否与正确的生产设施和商品版本关联;旧版本、修订痕迹和供应商回复是否留存。
绿色方舟(深圳)认证有限公司可协助整理资料结构和证据映射,但不替代欧盟进口商、间接海关代表、生产设施或主管机关各自承担的法定职责。发布前应再次核对 EUR-Lex 现行文本、欧盟委员会 CBAM Registry 与适用商品规则。