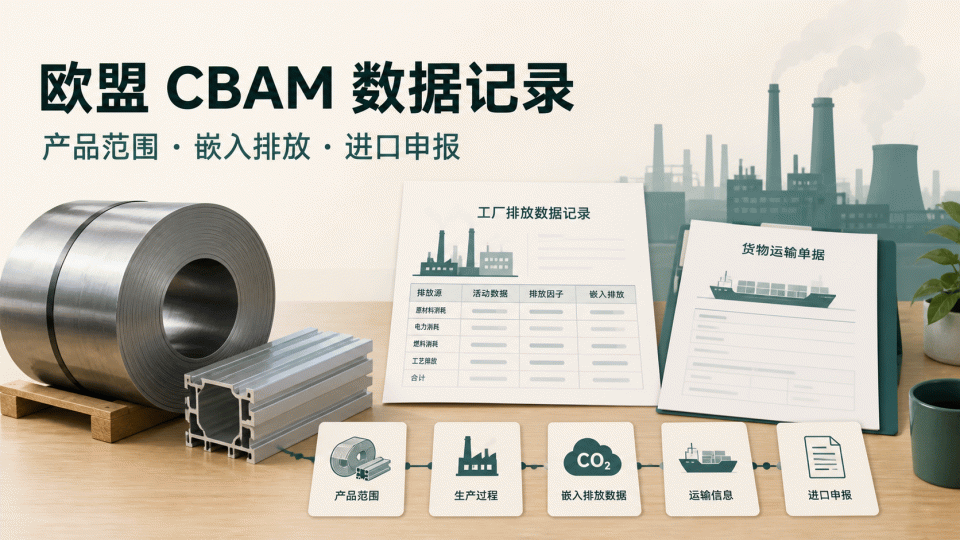
CBAM 数据整理的起点不是制作一份通用“合规资料包”,而是确认具体进口货物是否落入法规附件 I 的范围,再把货物、生产设施、嵌入排放、进口商和申报记录逐项关联。下面是一套供出口企业、生产设施和欧盟进口方协作使用的记录框架。
一、先判断货物是否属于 CBAM 范围
CBAM 不是所有出口商品的通用标签。欧盟委员会当前列出的部门包括水泥、钢铁、铝、化肥、电力和氢;是否适用仍要回到 Regulation (EU) 2023/956 Annex I 的具体 CN 代码、货物描述和进口场景核对。不能因为产品含金属、客户提出碳数据要求,便直接得出“属于 CBAM”的结论。
为每个产品建立一行范围记录:SKU 或产品型号、货物描述、CN 代码、原产国、生产设施、数量和净质量、进口成员国、欧盟进口商或间接报关代表、适用依据及核对日期。CN 代码仍需由负责报关的一方结合 TARIC 和实际货物确认。
二、把产品与生产设施建立可追溯关系
同一出口商可能对应多个生产设施,同一设施也可能生产多个产品。台账应分别记录设施名称、地址、设施识别信息、生产工艺、产量期间、能源和原料边界,并明确哪些产品批次或发票行对应哪一设施。供应商名称、工厂名称、发票主体和进口申报主体不一致时,应保留关系说明和授权/交易凭证,不要用一个名称覆盖所有角色。
建议以“货物行—设施—生产期—批次或发票—排放记录”为最小关联单元。若一个批次由多个设施或工艺共同完成,要保留分摊依据和版本,而不是只填一个汇总数字。
三、嵌入排放数据要记录什么
对每个适用产品和生产设施,至少建立以下字段:报告期间、产量和计量单位、直接排放、适用时的间接排放、排放边界、活动数据来源、排放因子来源、计算方法、使用的欧盟或设施方法版本、数据责任人、原始记录位置和复核日期。不同部门或工艺的排放不能在没有依据的情况下平均分摊。
如果使用实际排放数据,应保存能源计量、燃料和原料消耗、生产记录、排放计算表以及支撑排放因子的文件;如果使用默认值或其他允许的方法,应把选择理由、适用范围和采用的官方文件版本写清楚。欧盟委员会已发布 definitive period 的指导文件、默认值和基准资料,表格中应保存对应下载日期与版本,而不是只粘贴一个结果数字。
四、进口方和申报记录单独建账
自 2026 年 1 月 1 日起,CBAM definitive regime 适用。欧盟委员会说明,进口 CBAM 货物超过单一质量门槛 50 吨的欧盟进口商或其间接报关代表,需要申请 authorised CBAM declarant 身份;实际是否达到门槛、是否存在豁免或特殊规则,应由进口方按适用法规核对。授权身份、进口成员国、海关申报号、货物数量、嵌入排放、已支付的第三国碳价(如主张扣除)和证书记录应分开留痕。
年度申报和证书交回属于进口方的制度性义务。出口企业应提供可复核的生产和排放资料,但不要在网页或客户沟通中把“提交数据”写成自动获得授权、清关、免税或某种申报结果。
五、交付前的证据台账清单
一行一证据地检查:① CN 代码和货物范围依据;② 产品、设施、批次或发票的关联;③ 生产期间、数量和计量单位;④ 直接/间接排放数据及计算表;⑤ 原始计量、能源、原料和生产记录;⑥ 排放因子、默认值或方法版本;⑦ 进口商、间接报关代表和申报编号;⑧ 适用时的第三国碳价证明;⑨ 版本、责任人、复核日期和变更说明。
发生换工厂、换工艺、能源结构变化、产品规格变化、CN 代码调整或欧盟规则更新时,应重新判断范围并标记受影响的记录。绿色方舟(深圳)认证有限公司可协助整理资料结构和核对证据边界,但网页内容不替代欧盟官方文本、海关判断或进口方的法定义务。
来源:European Commission, CBAM definitive regime;CBAM legislation and guidance;CBAM sectors;Regulation (EU) 2023/956(EUR-Lex)。官方页面和法规版本应在实际申报前再次核对。